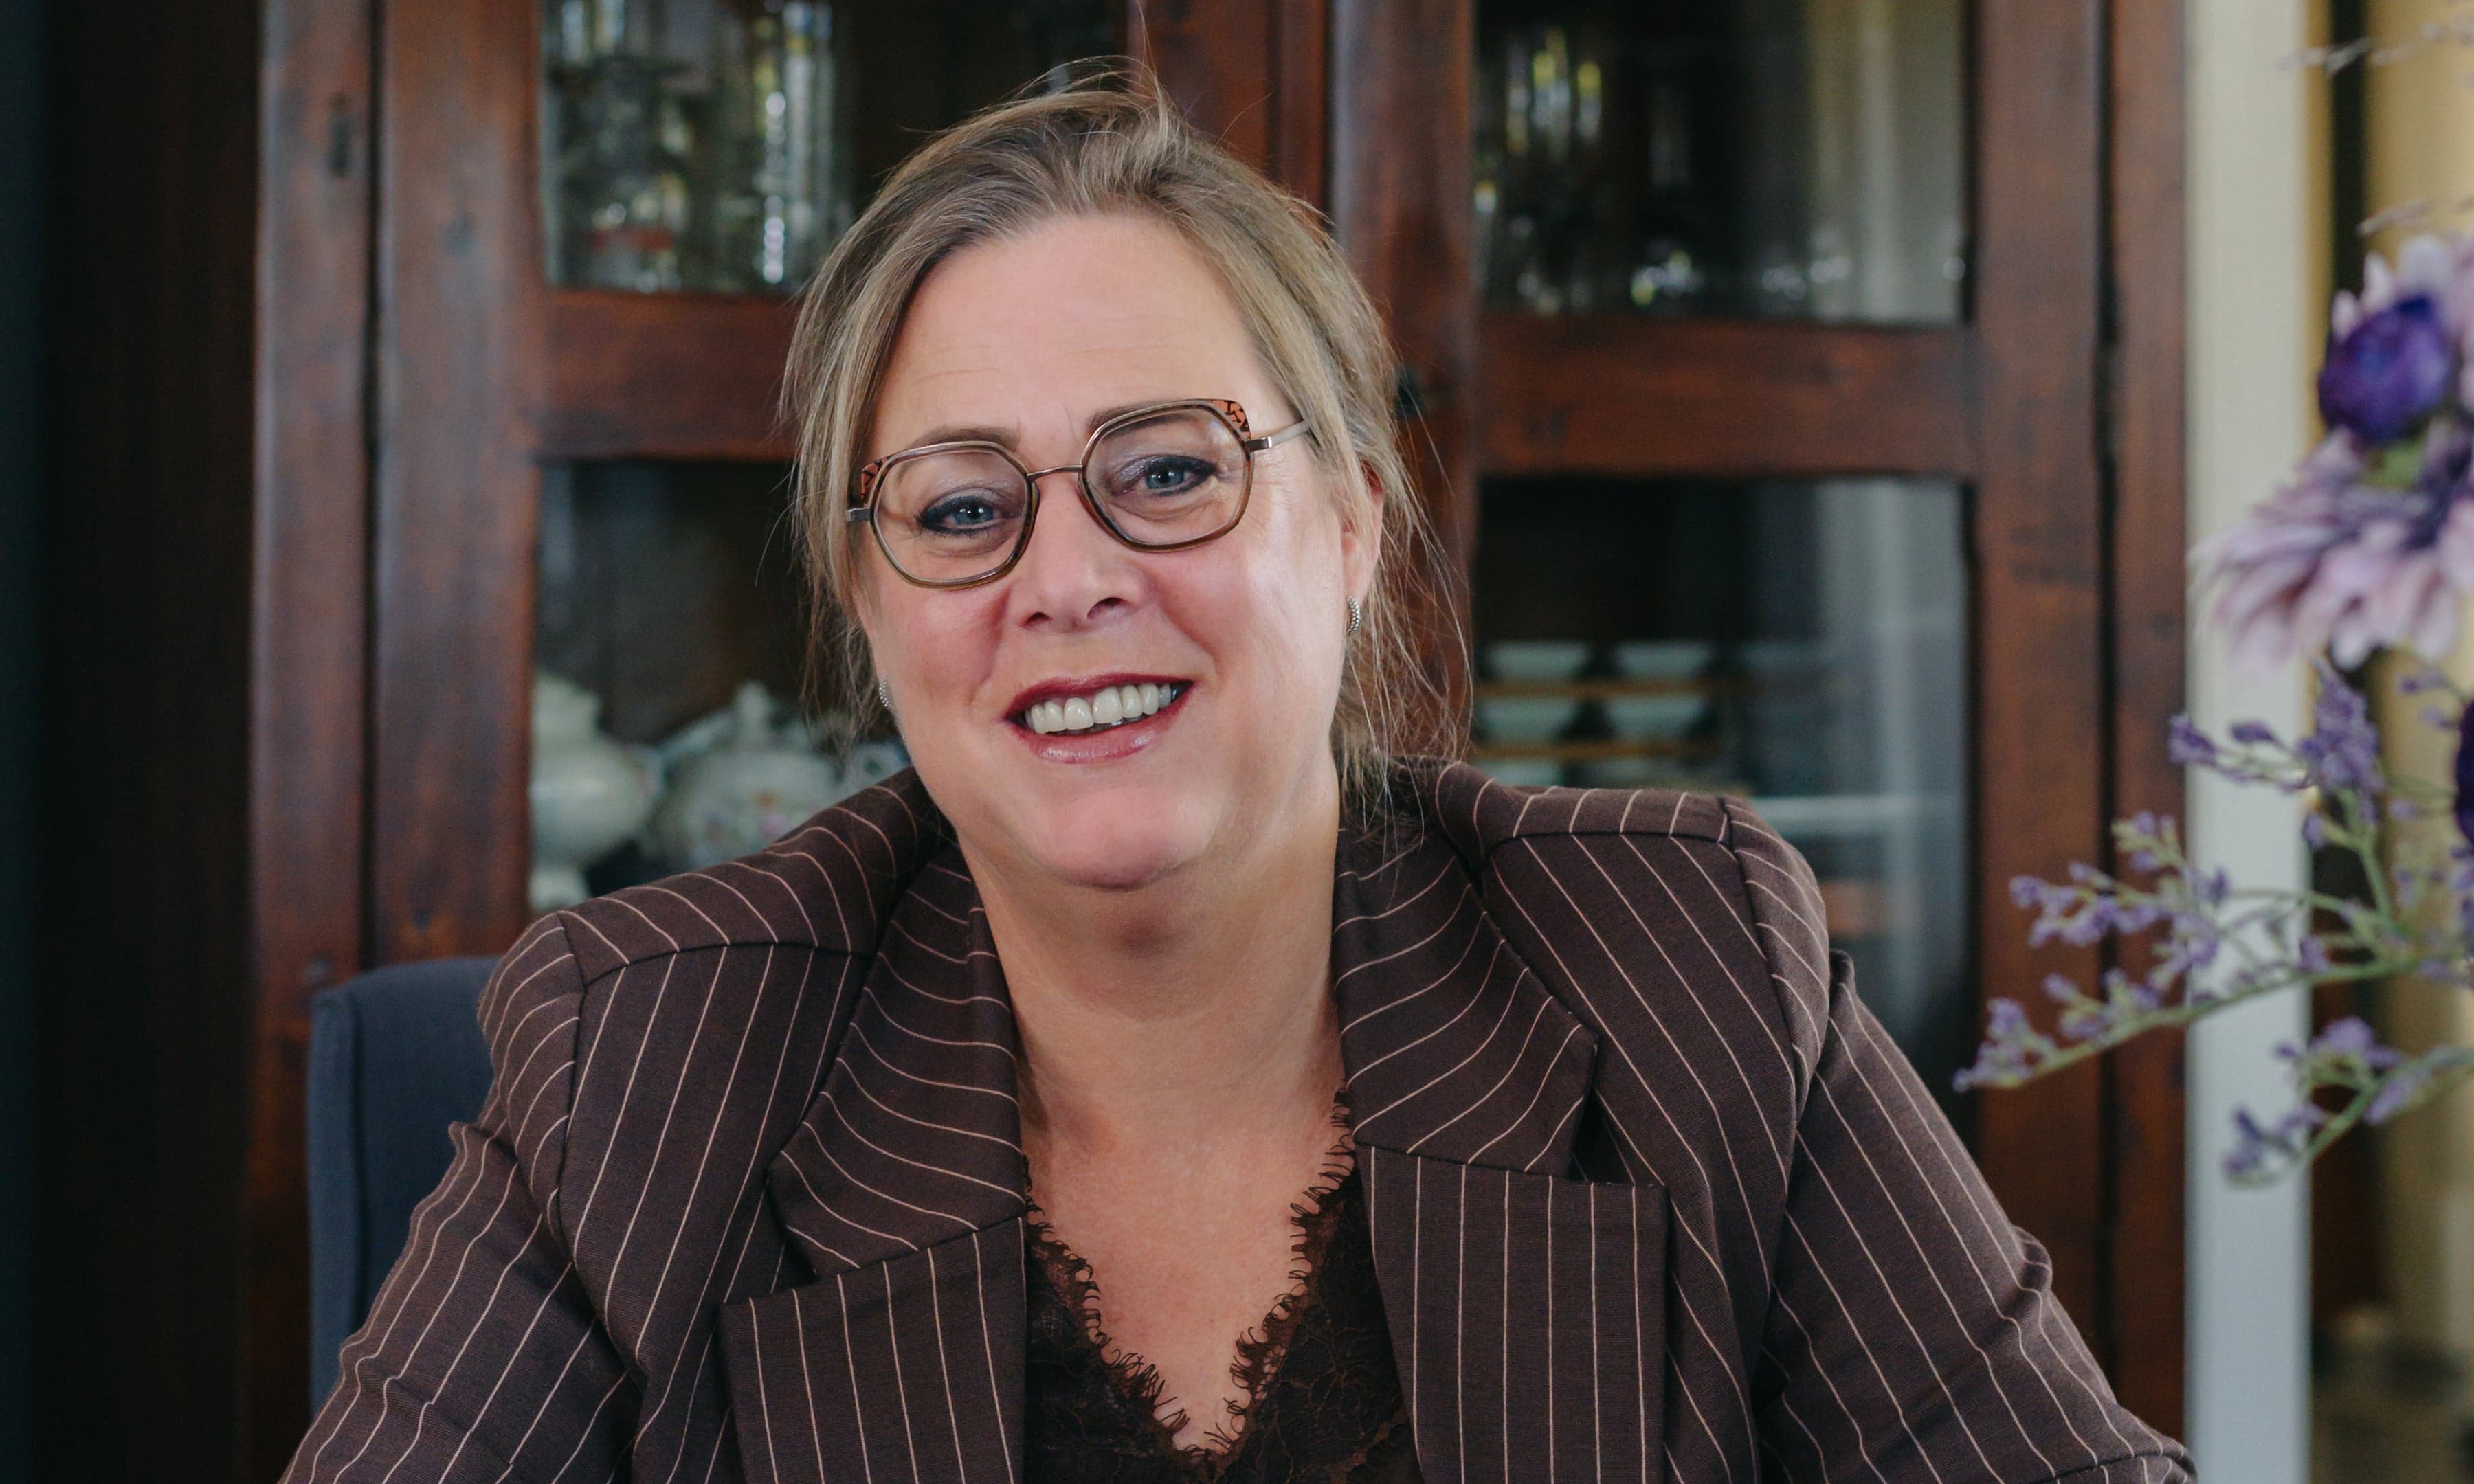
"Ik beleg omdat ik graag eerder wil stoppen met werken"
Op je 52e beginnen met beleggen? Diane deed het. Waarom? Omdat ze graag eerder wil stoppen met werken én later meer vrijheid wil hebben. “Mijn partner is negen jaar ouder. We willen graag samen genieten van onze pensioentijd. Gewoon, leuke dingen doen.”
In dit interview lees je:
- Welke financiële les Diane trok uit haar scheiding.
- Hoeveel ze iedere maand opzijzet voor later.
- Welke tips ze heeft voor anderen die willen beleggen.
Even voorstellen: Diane
Naam: Diane
Leeftijd: 52 jaar
Woont: in Goor, in het mooie Twente
Relatie: ja, ze woont samen met Jeroen. Hij is negen jaar ouder.
Haar droom voor later: de vrijheid hebben om eerder te stoppen of minder te gaan werken.
Typisch Jaimy: ze weet precies wat er qua geld binnenkomt én uitgaat. En ze trakteert zichzelf af en toe graag op iets leuks.
Hoe handig ze zichzelf vindt met financiële zaken: een 7 op een schaal van 1 tot 10.
Eerste stap voor later: € 135,- per maand via een lijfrente (box 1) en € 281,- per maand voor vrije vermogensopbouw via Scildon Easy B.
Je scheiding veranderde hoe je naar geld en later kijkt. Wil je daar meer over vertellen?
“Klopt. Toen we uit elkaar gingen, kwam ik er alleen voor te staan met twee jonge kinderen. Ik werkte toen maar 16 uur en moest mijn leven echt opnieuw inrichten.”
Diane nam ontslag, volgde drie opleidingen en ging uiteindelijk fulltime werken. “Dan ga je echt nadenken over je leven. Ik wilde financieel onafhankelijk zijn. En dat ben ik nu. Daar komt die drive bij mij vandaan.”
Ook nu ze alweer jaren samen is met Jeroen, vindt ze die zelfstandigheid belangrijk. Ze houden hun financiën grotendeels gescheiden en delen de gezamenlijke kosten. “Wat van hem is, is van hem en wat van mij is, is van mij. Eén keer per maand gaan we samen zitten om onze gezamenlijke uitgaven door te nemen.”
Rond haar 50e ging Diane bewuster nadenken over later. Ze besloot extra vermogen op te bouwen via Scildon Easy B.
“Na mijn scheiding wist ik: ik wil financieel onafhankelijk zijn. En dat ben ik nu.”
Diane
Belegt via Scildon Easy B
Wat heb je voor later geregeld?
Diane liet haar financiële situatie eerst in kaart brengen door haar financieel adviseur. “Zelf vond ik het best een wirwar. Ik wist niet precies wat er mogelijk was en waar ik moest beginnen.” De adviseur keek daarbij ook naar haar pensioen en jaarruimte.
Voor later doet ze nu verschillende dingen:
Ze bouwt pensioen op via haar werkgever. Dat doet ze sinds 2003. Daarvoor was er nog geen cao en bouwde ze via haar werk geen pensioen op.
Ze is in januari 2026 gestart met beleggen Via Scildon Easy B. Daarbij legt ze:
€ 135,- per maand via een lijfrente (box 1). Daarmee bouwt ze aanvullend pensioen op én profiteert ze van belastingvoordeel.
€ 281,- per maand in voor vrije vermogensopbouw. Zo bouwt ze naast haar pensioen én lijfrente nog een extra pot op voor later.
Ze koos op advies van haar adviseur voor een offensief beleggingsprofiel. Zo heeft ze op langere termijn meer kans op groei, zonder voor haar gevoel het grootste risico te nemen. “Het voelt voor mij gewoon veilig.”
Ze wil haar fiscale ruimte goed benutten. Als ze via haar lijfrente belasting terugkrijgt, wil ze dat bedrag mogelijk weer extra inleggen.
Wat Diane vooral fijn vindt, is dat ze nu weet dat ze iets heeft geregeld. “Ik heb over mijn toekomst nagedacht en vind dat ik goed bezig ben - haha.”
Hoe bevalt beleggen via Scildon tot nu toe?
“Eigenlijk heel goed. Ik vind het prettig dat ik mijn beleggingen zelf kan volgen via Mijn Scildon. Af en toe log ik in en kijk ik even. Dan zie ik dat er een stijgende lijn in zit. Dat is toch leuk.” Ze hoeft er niet dagelijks mee bezig te zijn, maar kan wel zien hoe haar vermogen zich ontwikkelt.
Ook over de begeleiding is ze positief. Nadat alles was afgesloten, belde Scildon haar nog om te controleren of alles klopte en of ze nog vragen had. “Dat vond ik heel netjes.” Ook haar onafhankelijke financieel adviseur Frank van der Made hield contact.
Welke tips heb je voor anderen die willen beleggen?
“Nou, ik heb er wel meerdere!
Weet je niet precies wat er mogelijk is of waar je moet beginnen? Laat je adviseren door een financieel adviseur. Ik wist zelf niet wat kon en hoeveel ruimte ik had. Anders had ik het misschien niet gedaan.
Vraag vooraf wat het advies kost. Dan weet je waar je aan toe bent. Dat had voor mij iets duidelijker gemogen.
Begin gewoon met beleggen, ook als je nog niet veel kunt missen. Zeker als je jonger begint, hoeft het helemaal niet om grote bedragen te gaan. Je kunt ook gewoon met € 50,- per maand beginnen. Die tip heb ik ook aan één van mijn dochters gegeven én aan een paar jongere collega’s die pensioen opbouwen bij Zorg en Welzijn.
Heb je geld over aan het eind van het jaar? Dan kun je bijstorten in je beleggingsverzekering. Maar alleen als je het kunt missen. Nu genieten is namelijk óók heel belangrijk.”
Bespaar nu met onze lijfrente-actie!
Ontvang je straks je 13e maand? Heb je iets extra's over? Of wil je je jaarruimte gebruiken voor later? Dan komt deze actie goed uit: je betaalt tijdelijk geen aankoopkosten als je bijstort in je beleggingsverzekering.
0,5% voordeel bij het opbouwen van lijfrente
Bij Scildon Easy B en Scildon Beleggen
Actie loopt tot en met 31 januari 2027
Meer weten?
Interessante leestips
Ben je op zoek naar meer interessante artikelen? Lees hieronder meer!
Jaimy over starten met beleggen
Na een wake-upcall dacht ik: ik wil nu iets regelen voor later. Al is het maar met een klein bedrag.


Vrouwen in leiderschap: in gesprek met Pauline Derkman
Ter gelegenheid van Internationale Vrouwendag op 8 maart vertelt Pauline Derkman in dit inspirerende interview open over haar weg naar leiderschap en de keuzes die haar gevormd hebben.


"Er is behoefte aan rust en overzicht voor later"
Adviseur Donata (Van Dijk - Kervezee Assurantiën) helpt haar klanten dagelijks met financiële vragen. Lees in dit interview over de kracht van financiële planning.